

सब्सिडी कब और कैसे मिलती है? 5 आम गलतियाँ और बचने के तरीके
सब्सिडी कब और कैसे मिलती है: 5 आम गलतियाँ और उनसे बचने का तरीका
मालविका लाल, सह-संस्थापक, Utkrishi (एल्ड्यू डिजिटल प्रा. लि., पुणे)
“सरकार 35% सब्सिडी देती है” यह बात गाँव-गाँव में सुनाई देती है। पर आवेदन के समय कई सवाल सामने आते हैं: पैसा कब आएगा, किसके खाते में आएगा, कौन-से काग़ज़ लगेंगे और किस बात पर सब्सिडी रुक सकती है? जानकारी अधूरी हो तो अच्छा प्रोजेक्ट भी अटक जाता है।
इस लेख में पहले समझेंगे कि सब्सिडी किस क्रम में मिलती है, फिर वे पाँच गलतियाँ देखेंगे जो आवेदक सबसे ज़्यादा करते हैं। सभी आँकड़े सरकारी मॉडल रिपोर्ट से हैं (स्रोत हर उदाहरण के साथ और लेख के अंत में दिए हैं)। आपके ज़िले के भाव और बैंक की जाँच से असली रक़म बदल सकती है।
ज़रूरी सूचना (अक्टूबर 2026)
- PMFME: योजना की मौजूदा अवधि सितंबर 2026 तक थी। खाद्य प्रसंस्करण उद्योग मंत्रालय ने इसे आगे बढ़ाने का प्रस्ताव रखा है। आवेदन से पहले PMFME पोर्टल पर देख लें कि नए आवेदन खुले हैं या नहीं।
- PMEGP: आवेदन से पहले KVIC के PMEGP ई-पोर्टल पर इस साल के लक्ष्य और नियम देख लें।
1. पहले समझें: सब्सिडी किस क्रम में मिलती है
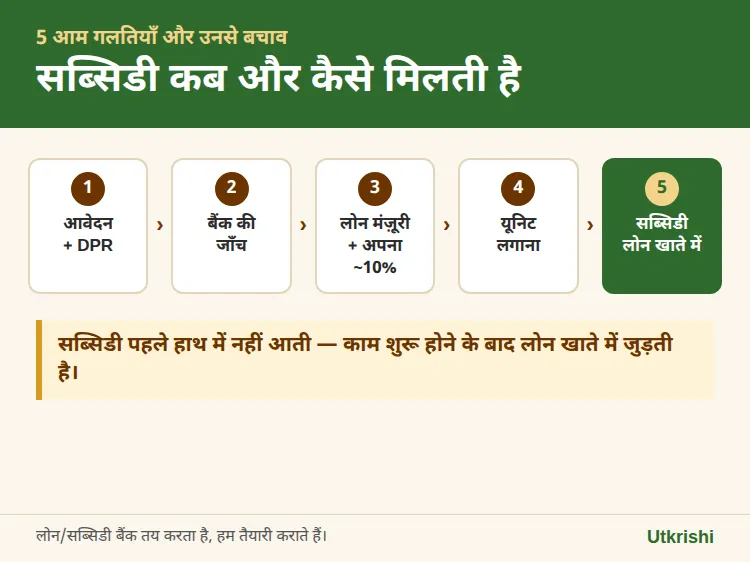
PMFME, PMEGP, MIDH/NHB और PMMSY जैसी ज़्यादातर योजनाओं में सब्सिडी बैंक लोन से जुड़ी होती है। रास्ता मोटे तौर पर ऐसा है:
- आवेदन: योजना के आधिकारिक पोर्टल पर या विभाग के ज़रिए, प्रोजेक्ट रिपोर्ट (DPR) के साथ।
- बैंककीजाँच: बैंक DPR, पात्रता, बिक्री की योजना और किस्त चुकाने की क्षमता देखता है।
- लोनमंज़ूरीऔरअपनाहिस्सा: लोन मंज़ूर होने पर आप अपना हिस्सा जमा करते हैं, जो आमतौर पर कुल लागत का लगभग 10% होता है।
- यूनिटलगाना: मशीन, शेड या निर्माण का भुगतान ज़्यादातर सीधे सप्लायर को होता है।
- सत्यापनऔरसब्सिडी: यूनिट चालू होने के बाद बैंक या विभाग जाँच करता है, फिर सब्सिडी आपके लोन खाते में जुड़ती है।
यानी सब्सिडी हाथ में आने वाला नक़द पैसा नहीं है। यह लोन का बोझ घटाती है और आमतौर पर काम शुरू होने के बाद आती है।
2. 5 आम गलतियाँ
गलती 1: मंज़ूरी से पहले मशीन ख़रीद लेना
उत्साह में कई लोग पहले मशीन बुक कर देते हैं या शेड बनवा लेते हैं, और फिर आवेदन करते हैं। ज़्यादातर योजनाओं में सब्सिडी उसी ख़र्च पर बनती है जो DPR में दिखाया गया हो और लोन मंज़ूरी के बाद बैंक के ज़रिए किया गया हो। पहले किया गया नक़द ख़र्च कई बार गिना ही नहीं जाता।
उदाहरण: 400 किलो प्रतिदिन की मिर्च पाउडर यूनिट लगभग ₹14.7 लाख की है, जिस पर PMFME सब्सिडी लगभग ₹3.5 लाख बनती है (स्रोत: NIFTEM की PMFME मॉडल DPR)। मशीन का भुगतान मंज़ूरी से पहले अपनी जेब से कर दिया और वह ख़र्च फ़ाइल में मान्य नहीं हुआ, तो सब्सिडी का बड़ा हिस्सा छूट सकता है।
कैसे बचें: कोटेशन ज़रूर लें, पर भुगतान लोन मंज़ूरी के बाद ही करें।
गलती 2: पात्रता और योजना का मेल न जाँचना
हर योजना का दायरा अलग है, और सब्सिडी की दर भी:
- PMFME: सूक्ष्म खाद्य प्रसंस्करण इकाइयाँ। लागत का 35%, अधिकतम ₹10 लाख। जैसे 200 किलो प्रतिदिन की हल्दी पाउडर यूनिट (लगभग ₹15.6 लाख) पर लगभग ₹3.9 लाख (स्रोत: PMFME मॉडल DPR)।
- PMEGP: नए सूक्ष्म उद्योग। श्रेणी और क्षेत्र के हिसाब से 15% से 35%। जैसे 400 किलो प्रतिदिन की अचार-पापड़ यूनिट (लगभग ₹6.8 लाख) पर लगभग ₹1.7 लाख तक (स्रोत: KVIC/PMEGP प्रोजेक्ट प्रोफ़ाइल)।
- MIDH / NHB: बाग़वानी से जुड़े काम। जैसे 30 टन का कोल्ड स्टोरेज (लगभग ₹15 लाख, सब्सिडी लगभग ₹5.3 लाख तक) या 1,000 वर्ग मीटर का पॉलीहाउस (लगभग ₹13.5 लाख, सब्सिडी लगभग ₹6.3 लाख) (स्रोत: NHB/MIDH यूनिट लागत)।
- PMMSY: मछली पालन। 40%, और महिला तथा SC/ST लाभार्थियों के लिए 60%। जैसे 1 हेक्टेयर तालाब (लगभग ₹11 लाख) पर लगभग ₹4.4 लाख (स्रोत: PMMSY यूनिट लागत)।
- AIF: पूँजी पर सब्सिडी नहीं। ₹2 करोड़ तक के लोन पर 3% सालाना ब्याज छूट और CGTMSE गारंटी।
कैसे बचें: पहले तय करें कि आपका काम किस योजना की परिभाषा में सीधा आता है। फिर उस योजना की पात्रता की शर्तें आधिकारिक दिशा-निर्देशों में ख़ुद पढ़ें।
गलती 3: दस्तावेज़ अधूरे या आपस में मेल न खाना
बहुत-सी फ़ाइलें इसलिए अटकती हैं कि नाम, पता या रक़म अलग-अलग काग़ज़ों में अलग लिखी होती है। आमतौर पर ये दस्तावेज़ लगते हैं:
- आधार, PAN और बैंक खाते का विवरण (पिछले महीनों का स्टेटमेंट)
- जहाँ यूनिट लगेगी, वहाँ की ज़मीन के काग़ज़ या किराये का अनुबंध
- मशीन और निर्माण के कोटेशन
- बैंक-रेडी प्रोजेक्ट रिपोर्ट (DPR)
- Udyam रजिस्ट्रेशन, और खाने से जुड़े काम में FSSAI लाइसेंस या रजिस्ट्रेशन
- ऊँची दर के लिए श्रेणी प्रमाणपत्र, और योजना माँगे तो ट्रेनिंग का प्रमाणपत्र
कैसे बचें: आवेदन से पहले सारे काग़ज़ साथ रखकर मिलान करें कि नाम की स्पेलिंग, पता और रक़म हर जगह एक जैसी है।
गलती 4: DPR में अपने इलाक़े के असली भाव न होना
कई लोग इंटरनेट से कोई रिपोर्ट उठाकर उसी पर फ़ाइल बना लेते हैं। बैंक अधिकारी अपने इलाक़े के भाव जानते हैं। रिपोर्ट में बिक्री का भाव बहुत ऊँचा या कच्चे माल का ख़र्च बहुत कम दिखे, तो भरोसा घटता है और लोन की रक़म कट सकती है। लोन कटे तो उससे जुड़ी सब्सिडी भी घटती है।
उदाहरण: 500 किलो प्रतिदिन की मिलेट आटा यूनिट (लगभग ₹18.5 लाख, PMFME सब्सिडी लगभग ₹5.8 लाख) मॉडल में पहले साल लगभग ₹3.2 लाख मुनाफ़ा दिखाती है (स्रोत: PMFME मॉडल DPR)। यह तभी सच होगा जब आपके क्षेत्र में ज्वार-बाजरा उसी भाव पर मिले और आटा उसी भाव पर बिके।
कैसे बचें: मंडी जाकर कच्चे और तैयार माल के भाव ख़ुद पूछें और DPR उन्हीं पर बनवाएँ। दो-तीन पक्के ख़रीदारों के नाम भी साथ रखें।
गलती 5: सब्सिडी मिलने के बाद की शर्तें भूल जाना
सब्सिडी खाते में जुड़ने के बाद भी ज़िम्मेदारी ख़त्म नहीं होती। ज़्यादातर योजनाओं में यूनिट को तय समय तक चालू रखना, किस्तें नियमित भरना और निरीक्षण में सहयोग करना ज़रूरी है। यूनिट बंद हो जाए, मशीन बेच दी जाए या किस्तें लगातार रुकें, तो सब्सिडी वापस ली जा सकती है।
कैसे बचें: मंज़ूरी पत्र (सैंक्शन लेटर) की शर्तें ध्यान से पढ़ें और लिखकर रखें। बिक्री, बिजली और ख़रीद के बिल संभालकर रखें।
3. आवेदन से पहले की छोटी चेकलिस्ट
- मेरा काम किस योजना में आता है, और वह सब्सिडी देती है या सिर्फ़ ब्याज छूट?
- मेरी श्रेणी के लिए सब्सिडी की दर क्या है, और योजना में अभी आवेदन खुले हैं या नहीं?
- अपना लगभग 10% हिस्सा और शुरुआती चलता पैसा तैयार है?
- सारे दस्तावेज़ और DPR आपस में मेल खाते हैं?
- मैंने कोई भुगतान मंज़ूरी से पहले तो नहीं किया?
4. अक्सर पूछे जाने वाले सवाल (FAQ)
Q1. क्या सब्सिडी नक़द हाथ में मिलती है?
नहीं। ज़्यादातर योजनाओं में सब्सिडी लोन से जुड़ी होती है और यूनिट चालू होने के बाद आपके लोन खाते में जमा होती है।
Q2. अपनी जेब से कितना पैसा लगाना पड़ता है?
सरकारी मॉडल में अपना हिस्सा आमतौर पर कुल लागत का लगभग 10% होता है, बाकी बैंक लोन। इसके अलावा शुरुआती महीनों का चलता पैसा (वर्किंग कैपिटल) भी तैयार रखें।
Q3. क्या AIF में भी 35% सब्सिडी मिलती है?
नहीं। AIF में ₹2 करोड़ तक के लोन पर 3% सालाना ब्याज छूट और क्रेडिट गारंटी मिलती है, पूँजी पर सब्सिडी नहीं।
Q4. मंज़ूरी से पहले ख़रीदी मशीन पर सब्सिडी मिलेगी?
अक्सर नहीं। सुरक्षित तरीका यही है कि भुगतान लोन मंज़ूरी के बाद, बैंक के ज़रिए हो।
Q5. क्या महिलाओं और SC/ST आवेदकों को ज़्यादा सब्सिडी मिलती है?
कुछ योजनाओं में हाँ। जैसे PMMSY में 40% की जगह 60%, और PMEGP में विशेष श्रेणी के लिए ऊँची दर। अपनी योजना के दिशा-निर्देश देखें।
Q6. सब्सिडी वापस भी ली जा सकती है?
हाँ, अगर यूनिट तय समय से पहले बंद हो जाए, मशीन बेच दी जाए या मंज़ूरी की शर्तें न मानी जाएँ।
5. एक ईमानदार बात
लोन/सब्सिडी बैंक तय करता है, हम तैयारी कराते हैं। कोई भी सलाहकार सब्सिडी की गारंटी नहीं दे सकता। आवेदक के हाथ में यही है कि सही योजना चुने, सही क्रम में काम करे और पूरी, सच्ची फ़ाइल लेकर बैंक जाए।
आँकड़ों के स्रोत
- मिर्च पाउडर, हल्दी पाउडर, मिलेट आटा: PMFME मॉडल DPR (खाद्य प्रसंस्करण उद्योग मंत्रालय; NIFTEM)
- अचार-पापड़: KVIC/PMEGP प्रोजेक्ट प्रोफ़ाइल
- कोल्ड स्टोरेज 30 टन, पॉलीहाउस 1,000 वर्ग मीटर: NHB/MIDH यूनिट लागत
- मछली तालाब 1 हेक्टेयर: PMMSY यूनिट लागत
- योजना की दरें: संबंधित योजनाओं के आधिकारिक दिशा-निर्देश
सभी आँकड़े Utkrishi टीम ने अक्टूबर 2026 में मॉडल रिपोर्ट से मिलाए हैं। ये शुरुआती अनुमान हैं; आपके ज़िले के भाव से नतीजा बदलेगा।
लेखक परिचय: मालविका लाल, Utkrishi (एल्ड्यू डिजिटल प्राइवेट लिमिटेड, पुणे) की सह-संस्थापक हैं। यह स्टार्टअप पूसा कृषि (ICAR-IARI) में RKVY-RAFTAAR के तहत इनक्यूबेटेड है। Utkrishi पर 40+ एग्री बिज़नेस की लागत, सब्सिडी, लोन और कमाई की जानकारी हिंदी, मराठी और अंग्रेज़ी में मुफ़्त मिलती है: www.utkrishi.com, सरकारी योजनाओं की हिंदी गाइड: utkrishi